微博和抖音上冒出一批"反向啃老"的吐槽视频,视频的主角大多是三十岁上下的县城年轻人。
他们一边收拾着行李箱里亲妈塞的土特产,一边对着镜头苦笑:以前每次回家,爸妈都要往自己卡里塞几千块钱,这次只收到两袋花生和一句"你们自己也不容易"。有人在评论区留言:"我妈这个月第一次没主动问我缺不缺钱。"底下跟帖的人越聚越多,一个词被反复提起——父母开始"断供"了。这个"断供"跟还房贷没半点关系。
它指的是过去那种源源不断从老家流向小家的现金通道,正悄悄被关上。婚房的二十万首付、小两口的奶粉钱、过年回家的红包、换新车的差价、给孙辈报的英语班学费,这些以前都由爸妈默默兜底的开销,现在要自己扛。
一批习惯了"工资过日子、父母管大事"的县城中产猛然意识到:自己账户上的数字从来撑不起这套体面生活,真正的发动机,一直藏在爸妈那本旧存折和那两三套老房子里。得先把"县城中产"这个群体掰开看一下。
它跟一线城市那批背着高房贷、挤地铁通勤的新中产完全不是一回事。
县城中产更像一个两代人合伙的生活共同体:父辈在县城的医院、学校、供电局、烟草公司这类单位干了三十年,手里攥着两三套房和一笔稳定的退休金;子女回到本地考编、进医院、入教师队伍,或者在隔壁地级市打一份不咸不淡的工。
两代人的钱袋子不分家,饭桌上也不算细账,日子看着挺宽裕。这种生活的半径不大但很舒服。
孩子上县一中,老人在市医院看病,周末全家开车去新开的万达广场吃顿海底捞,暑假去趟三亚或者长白山,三年换辆车,装修的时候瓷砖不买最贵的也不碰最便宜的。放北京上海,这顶多算工薪阶层的温吞日子;放回县城,就是让亲戚邻居羡慕的"过得去"的样板。
一旦把这套生活的现金来源拆开,工资只占小头,父母的隐性输血才是真正的大头。社交平台上这波"断供"叙事能迅速发酵,是因为它第一次把这个秘密捅破了。
年轻人以前默认自己的工资就是生活水平的锚点,父母给的钱算"额外惊喜"。如今顺序反过来了:那些惊喜停了,锚点才露出水面,发现根本撑不起船。
一个在县教育局工作的朋友跟我吐槽,他媳妇最近在家庭群里问公婆要孩子的学费,往年都是秒回转账,这次等了三天,老人回了一句"你们自己先垫一下"。他说那一刻比年终奖缩水还难受。
要搞清楚老人为什么开始捂紧钱袋子,就得翻一翻这个月刚出炉的几组硬数据。国家统计局10月19日发布的三季度经济数据显示,前三季度GDP同比增长4.6%,三季度单季增长4.5%,比二季度的4.3%有所回升。
工业端表现亮眼,装备制造业增长10.2%,高技术制造业增长14.3%,工业机器人产量猛增29.1%,锂电池增长39.5%。供给端在加速跑,可居民端的感受却是另一回事。
同一份数据里,前三季度全国居民人均可支配收入名义增长5.3%,实际增长4.4%,9月城镇调查失业率5.2%。工资的涨幅看起来过得去,但房地产投资同比重挫20.6%,是1998年以来最深的跌幅。
70个大中城市中,9月份新建商品房价格环比上涨的只有17城,比8月多了两个,跌幅在收窄,可绝大多数三四线和县域市场的房价仍在往下探。父母手里那两三套房的账面价值,从去年到今年又瘦了一圈。
房产这件事对县城家庭的分量,跟大城市不是一个量级。北上广深的房子再跌,核心区仍有流动性,挂牌一两个月能出手。
县城的二手房市场才是真正的硬骨头:挂一年没人看房是常态,想变现得咬牙砍二三十万,中介连带看都懒得安排。全国二手房交易占比虽然突破了五成,看着热闹,但热的是省会和地级市,县城的房票越来越像一张不能兑现的纸。
老人越想越不踏实,自然就不敢像以前那样大手大脚往下一代身上倒钱。更关键的变量是老人自己的账要重算。
中国60岁以上人口占比已经突破23%,个人养老年金开户数在2025年底就冲破了1.5亿。前面提过的那批五零后、六零后父母,现在正陆续从"输血方"切换成"用血方":膝盖要换、心脏要搭桥、老伴万一躺下还要请护工。
一场大病几十万,这不是吓唬人的段子,是县医院走廊里天天上演的现实。手里不留点现金,心里就没底,这个账老人比谁都算得清。
我判断,这一轮"断供"不是短期现象,而是未来三到五年要持续发酵的一条暗线。它背后的逻辑其实是家庭资产负债表的集体转向:从进攻变成防御。
进攻的时候,老人默认房子会涨、工资会涨、孩子会越过越好,所以愿意把现金提前拿出来帮下一代加杠杆;防御的时候,老人默认资产可能缩水、医疗开支一定上升、孩子那头指望不上,所以第一反应是把钱攥在自己手里。两种心态之间,隔的是一轮房地产周期。
这条暗线会怎么向下传导?我的预判是,县城的大件消费首当其冲。
10月14日证券日报报道,北京市印发"十五五"国际消费中心城市建设规划,青岛、顺德也在跟进"好房子"工程,政策端拼命想把居住消费从"有房住"推向"住好房"。
可这套改善型逻辑在县城打不开——县城年轻人连第一套的首付都要重新算,哪有闲钱追120平的"好房子"。全国已有130多个城市推"以旧换新",但在县域二手房流动性接近冰封的情况下,这个链条很难真正转起来。
汽车和家电会是下一张多米诺骨牌。过去县城年轻人换新能源车,首付往往由父母包圆,自己只还月供;现在首付这块砖抽掉,二十万的车就得老老实实攒三五年。
装修行业更难受,父母以前帮着儿女把全屋定制一次性付清,现在改成"你们自己量力而行"。县城的婚宴酒店、母婴店、少儿培训班,这些依赖代际转移支付的生意,接下来几年会普遍感到寒意。
还有一个被忽略的因素,是县级财政本身也在勒裤腰带。土地出让收入这几年持续下滑,不少县财政只能靠转移支付过日子,编制内的奖金、绩效、年终福利都在悄悄缩水。
县城中产家庭里,往往父母和子女都在体制内吃饭,一边老人退休金涨幅有限,一边年轻人单位的奖金在打折,收入端的双重挤压和资产端的缩水叠在一起,就是今天"断供"故事的全部底色。外部环境也在加剧这种收紧。
2026年全球贸易摩擦没有降温,中美在芯片、关键矿产、新能源的拉锯还在继续;周边方向上,台湾地区当局9月又抛出新一轮对美军购清单,其所谓防务部门高调配合美日节奏,区域紧张感没松。
外部越是不确定,普通家庭越倾向于把现金攥紧——这跟老人不敢给儿女转账的心理动因是同一个:对远期收入的信心变弱了,当下的消费和馈赠就都要往后排。对县城中产自己来说,这是一堂迟到的成人课。
过去二十年的房地产红利,让一代人误以为自己已经稳稳地站在中产阶层,可那层地板其实是爸妈的房子和存折托起来的。老人一松手,才看清楚自己真正能站多高。
拿什么重新站稳?只能靠一份能跑赢通胀的职业现金流,加上一本能看得过来的家庭账本。
听着扎心,但过去那种"工资管饭、父母管梦"的模式,走到2026年真的到头了。
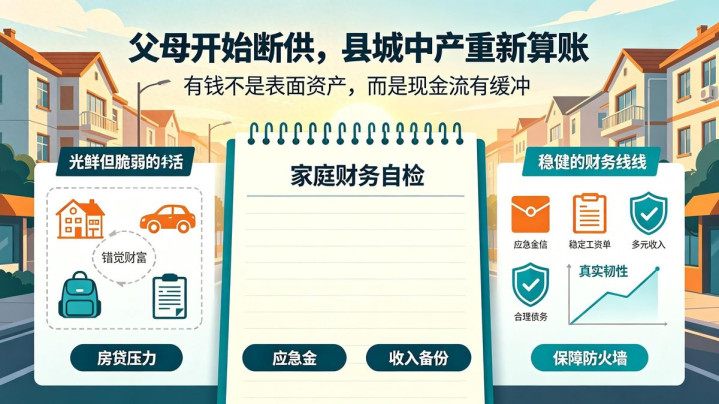
要补的功课挺具体:第一,重新给自己定位,别再把爸妈账户里那几十万默认成"我的可支配资金";第二,大件消费的决策链条要变长,房子、车子、教育都要用自己的现金流去对账;第三,老人的养老金和医疗储备得单独列出来,这笔钱不是你的,是他们晚年的底气;第四,别再指望资产价格回到2016年,接受"住好房、不炒房"的政策定调是长期的,不是一阵风。
回到标题那句话——父母开始"断供",一批县城中产发现自己没那么有钱。被戳破的不是生活,是一场持续了二十年的财富错觉。
工资只是地板,父辈的房子和存款才是过去那层看不见的天花板,中间被托起来的那段空间,看起来像自己的本事,其实是时代红利和老人储蓄共同送的礼。礼物收回去的那一刻,有人慌,有人嘴硬,有人认命,但没有一个家庭能当作什么都没发生。
更深一层说,这是中国家庭财富观必须完成的一次换挡。从"等父母的房子升值"切换到"靠自己的现金流过日子",从"两代人合伙过"切换到"两代人各自独立"。
这个过程不温柔,可能还会伴随未来几年消费数据的难看,三季度4.5%的增速里,供给端跑得比需求端快,这个结构性落差短期内很难填平。但一个真正成熟的中产社会,本来就该建立在个人真实收入之上,而不是上一代的运气之上。
父母那只收起来的手,恰恰是在逼着这一代人把自己的两条腿重新站稳——这堂课交的学费不便宜,但躲不开。
配查查提示:文章来自网络,不代表本站观点。