10月8日英国牛津经济研究院抛出一份让业内震动的研判——中国住宅市场的底部,可能要拖到2030年才能真正摸到。
这个结论听着扎耳朵,境内不少机构却默默点了头。摆在眼前的事实是,调控从限涨转到了保底,开发商从扩张转到了瘦身,购房者从追涨转到了观望,这盘棋的棋路已经定了。
不出意外,未来5到10年,中国楼市或将出现4大变化,而这四大变化,恰恰就是2026年这个秋天各条政策线正在合力推动的方向。
把时间线拉回20年前。
那会儿一套房子,承担的是三代人的信用、半辈子的现金流、下一代的教育通道,还捆绑着户口和医疗。到了2015年到2018年,棚改货币化把这个游戏推到最亢奋的阶段,央行PSL余额三年里翻到3.6万亿的峰值,拆迁户的现金像涨潮一样涌进售楼处。
四大变化中的头一条,是房子从"印钞机"退回"水泥壳"。2026年9月29日财政部和央行联手推出的首套房贷款1%贴息政策,上限100万、最长5年——注意这个额度上限对应的是120平米以下、150万元以内的房子,针对的就是刚需的下沉市场。
贴息这种工具过去从来没在住房领域用过,第一次动用就说明常规降息对需求的刺激已经边际失灵。手里房产占家庭资产七成的中年人,必须认清一件事:这台机器的发动机已经被拆了,剩下的只是一个遮风挡雨的壳。
第二条变化,是城市之间的分化从"接力涨"切换到"虹吸断"。
部分三四线和县级市的住宅市场,已经不是靠调控能救活的了,只能用"止血"方式控制住库存不再扩大。核心城市继续吸人吸钱吸产业,边缘城市只能靠行政手段按住阀门,这就是分化的终局。
第三条变化,是住房供应从商品房一条腿,走到"保障房+商品房"两条腿。2026年前三季度全国保障性租赁住房筹集任务完成度已经过了八成,深圳、广州、合肥都把保租房配建比例硬性塞进了土拍文件。
等保障房把落户、学区、通勤这些核心公共资源都接过去,商品房原来身上那层"溢价外衣"就会一层层被剥掉。手里攥着无学区、无地铁、无品牌物业"三无刚需盘"的人,接下来几年最大的对手不是其他商品房,而是政府手里源源不断推出的保障房。
第四条变化,是土地财政从"卖增量"转到"盘存量"。1到9月全国房地产开发投资同比砸下去20.6%,新开工面积暴跌24.9%,这组数字背后是开发商集体不敢拿地。
新房的时代过去了,存量市场正在成为真正的主战场,北京、上海已经开始大规模推进城中村改造和老旧小区功能置换,核心区的"老破小"反而因为位置、学区、地铁被重新定价。接下来是围绕标题四大变化多讲几层的部分。
2026年中美博弈继续深水区推进,美联储在9月议息会议上进一步放缓降息节奏,国际资本对人民币资产的态度在悄悄分化。
中国这边不选择再搞一轮大水漫灌去托房价,正是因为政策制定者清楚,再走老路会牺牲掉未来十年的转型空间。宁可慢,不能散,这是战略定力,更是不得不做的选择。
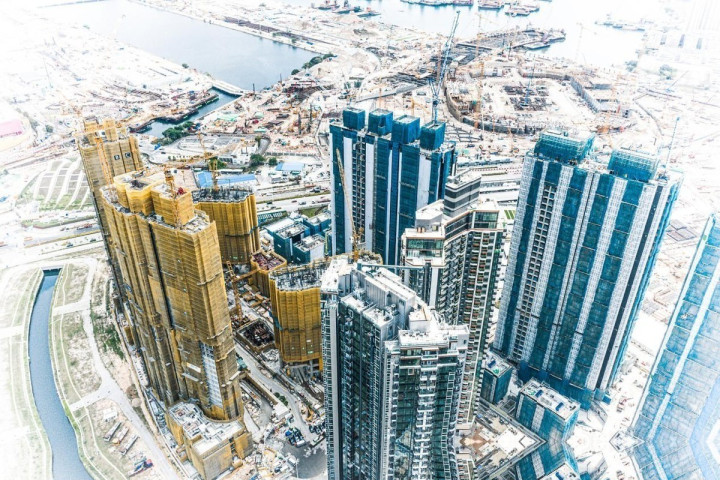
把视角切到台湾地区做个对比也很有意思。岛内这几年一直在喊打房、在推社会住宅,可土地私有、政策工具箱有限,几轮重税砸下去,台北房价依然顶在历史高位附近,年轻人上车越来越难。
这组对照说明一件事——房地产这头大象,不同的治理体系有不同的驯服方式,大陆手里的工具更多,但副作用也更深,这就是为什么必须用双轨制去系统性替代过去那套单轨玩法,而不是一招一式地修补。
对已经四五十岁、肩上压着房贷和孩子教育的中年人来说,从现在到2030年这几年,最忌讳的是用过去二十年的记忆去赌下一个十年。
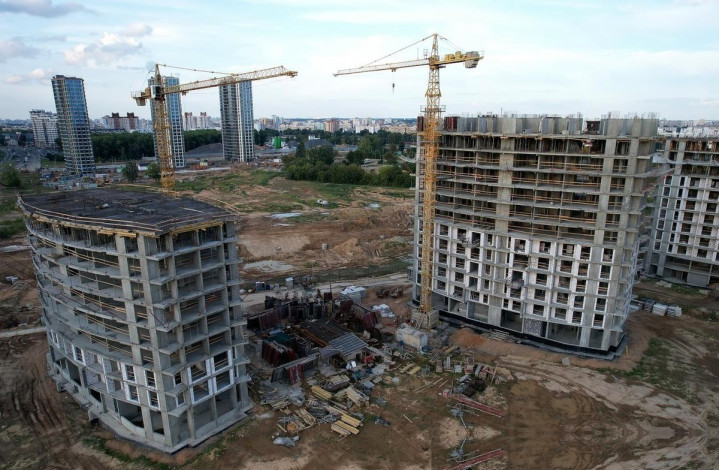
手里资产的调整有三条优先级:老家县城和弱三四线的多余房产,趁着还有刚需买家,优先处理;核心城市挨着地铁学区的"老破小",看城市更新规划再决定去留;远郊无产业无人口的所谓"新盘",越早脱手越主动。
现金流和流动性,是这个阶段真正的硬通货,别拿它们去换一个已经改变规则的赛道里的筹码。房价大势已定,这四个字不是说价格见底或封顶,是说方向盘已经打死——去金融化、城市虹吸、双轨并行、存量盘活,这四大变化构成了未来5到10年中国楼市的四根支柱。
2026年10月这一波数据、政策、研判密集释放,就是这四根支柱正在落地的最直接信号。看清这盘棋的棋路,比纠结某个月涨跌几个点重要得多。
时代翻篇了,房子回归居住本质这件事谁都挡不住;至于每个家庭的资产命运,还是要靠自己在这个新剧本里,提前落子。
配查查提示:文章来自网络,不代表本站观点。